24 กันยายน 2569 เวลา 15:51 น.
“ธนกร”จี้เปิดเผยการประเมินฐานะระยะยาวเงินกองทุนประกันสังคม ชี้รายรับกับรายจ่ายไม่สัมพันธ์กัน หวั่น 20-40 ปีข้างหน้า กองทุนอาจมีเงินจ่ายบำนาญได้ไม่ครบถ้วน ลั่นหน้าที่ของกองทุนประกันสังคม ไม่ใช่แค่มีเงินกองไว้ แต่ต้องดูแลคนทำงานในวันที่แก่เฒ่า ให้ได้บำนาญมากพอใช้ชีวิตได้อย่างมีศักดิ์ศรี
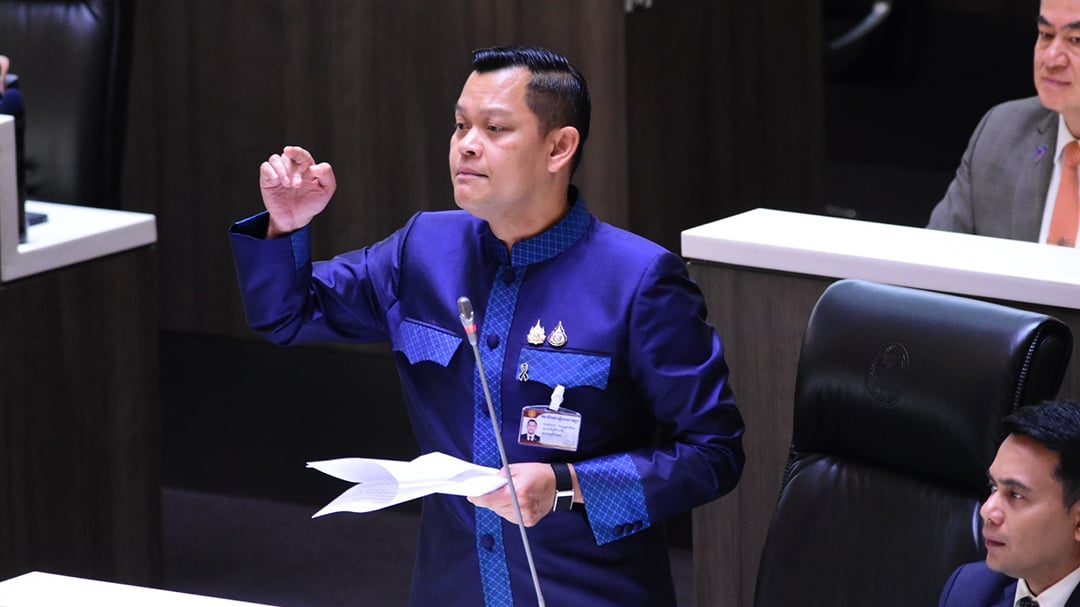
24 กันยายน 2569 นายธนกร วังบุญคงชนะ สส.บัญชีรายชื่อ พรรคภูมิใจไทย และอดีตรัฐมนตรีว่าการกระทรวงอุตสาหกรรม อภิปรายรายงานของผู้สอบบัญชีและรายงานการเงินกองทุนประกันสังคม สำหรับปีสิ้นสุดวันที่ 31 ธันวาคม 2567 ว่า รายงานฉบับนี้ไม่ใช่แค่รายงานตัวเลขทางบัญชีทั่วไป แต่ส่งสัญญาณเตือนถึงประเด็นที่ต้องรีบหาทางแก้ไข เพราะเงินทุกบาทในกองทุนนี้ คือความมั่นคงในชีวิตของคนทำงาน เป็นเงินที่พี่น้องประชาชนส่งสมทบไว้ในวันที่เขายังมีเรี่ยวแรง เพื่อเป็นหลักประกันว่า ในวันที่เขาเจ็บป่วย ตกงาน หรือในวันที่ร่างกายทำงานต่อไม่ไหว ระบบนี้จะยังดูแลเขาได้
ทั้งนี้ หากเราดูตัวเลขในรายงานอย่างผิวเผิน ณ สิ้นปี 2567 กองทุนประกันสังคมมีสินทรัพย์รวมสูงถึงประมาณ 2.72 ล้านล้านบาท แต่คำถามคือ เรามั่นใจได้หรือไม่ว่า ในอีก 20 30 หรือ 40 ปีข้างหน้า กองทุนจะยังคงมีเงินจ่ายบำนาญให้กับคนทำงานในวันนี้ได้อย่างครบถ้วน
นายธนกร กล่าวต่อว่า ไส้ในของรายงานเราจะเริ่มเห็นเค้าลางของปัญหา ประการแรกคือ ภาระที่พุ่งสูงขึ้น เฉพาะค่าใช้จ่ายกรณีชราภาพในปี 2567 สูงถึง 42,000 ล้านบาท เพิ่มขึ้นจากปีก่อนถึง 15% และไม่แน่ว่าปีต่อๆ ไปจะเพิ่มขึ้นด้วยอัตราเท่าไหร่ ตามโครงสร้างประชากรสังคมสูงวัยของไทย และระบบของกองทุนชราภาพ ที่กำหนดสูตรบำนาญไว้ล่วงหน้า ไม่ได้จ่ายบำนาญตามจำนวนเงินที่ผู้ประกันตนได้จ่ายสมทบเข้ากองทุน ทำให้รายรับกับรายจ่ายไม่สัมพันธ์กัน ประการที่สองคือ ข้อสังเกตจากสำนักงานการตรวจเงินแผ่นดิน (สตง.) ระบุชัดเจนว่า การรับรู้ประมาณการหนี้สินกรณีชราภาพ ณ สิ้นปี 2567 ยังต่ำกว่าที่ควรจะเป็นถึงประมาณ 294,676 ล้านบาท ตัวเลขนี้กำลังเตือนสติเราว่า ในการประเมินฐานะกองทุนบำนาญ เราจะมองแค่เงินในกระเป๋าที่มีวันนี้ไม่ได้ แต่เราต้องประเมินภาระหนี้สินในอนาคตที่เราสัญญาไว้กับคนทำงานด้วย ว่าเงินก้อนนี้มันเพียงพอหรือไม่
นายธนกร กล่าวอีกว่า ขอเสนอแนวทางแก้ไขในระดับโครงสร้าง 3 ประการ ดังนี้ 1.ยกระดับการบริหารกองทุนให้เป็นมืออาชีพ เรากำลังบริหารเงินลงทุนกว่า 2.6 ล้านล้านบาท เงินระดับนี้ต้องมีความชัดเจนว่า ใครกำหนดนโยบาย ใครลงทุน ใครบริหารความเสี่ยง และใครวัดผล เราต้องมีบุคลากรที่มีความเชี่ยวชาญเฉพาะด้าน มีระบบที่โปร่งใส และตรวจสอบได้ เพราะมันคือหยาดเหงื่อและหลักประกันของพี่น้องผู้ประกันตน 2.บริหารการลงทุนให้มีประสิทธิภาพ การเพิ่มผลตอบแทนเป็นเรื่องจำเป็น แต่ผลตอบแทนที่สูงย่อมตามมาด้วยความเสี่ยง สิ่งที่เราต้องทำคือ การกำหนดเป้าหมายระยะยาว กระจายการลงทุนอย่างชาญฉลาด และมีระบบควบคุมความเสี่ยงที่สอดรับกับภาระผูกพันของกองทุน และ 3.กล้าทบทวนทั้งฝั่งรายรับ และฝั่งสิทธิประโยชน์ให้เป็นธรรม ไม่ว่าจะเป็นการขยายเพดานค่าจ้าง อัตราเงินสมทบ หรือการปรับสูตรคำนวณบำนาญ ทุกครั้งที่เราจะปรับระบบ เราต้องประเมินทั้งเรื่องภาระลูกจ้าง นายจ้าง ความยั่งยืนของกองทุน และบำนาญ ที่คาดว่าจะได้รับว่าเพียงพอแล้วหรือยัง
“สถาบันวิจัย TDRI เคยประเมินไว้ว่า หากโครงสร้างระบบประกันสังคมยังเป็นแบบเดิม รายจ่ายของกองทุนบำนาญมีแนวโน้มจะแซงหน้ารายรับภายในปี 2580 แรงกดดันจะยิ่งทวีความรุนแรงขึ้น วันนี้เรายังมีเวลา ไม่จำเป็นต้องรอให้เกิดวิกฤตแล้วค่อยลุกขึ้นมาแก้ หากเราเริ่มวันนี้ เรายังสามารถค่อยๆ ปรับตัวได้ ทั้งนี้ อยากเรียกร้องให้หน่วยงานที่เกี่ยวข้อง เปิดเผยการประเมินฐานะระยะยาวของกองทุนให้สาธารณชนได้รับทราบ ประเมินไปอีก 20-30 ปีข้างหน้า สถานะรายรับ-รายจ่ายจะเป็นอย่างไร และหากต้องมีการปรับปรุงระบบ ใครจะต้องเป็นผู้ร่วมรับภาระนี้บ้าง เราไม่ควรทิ้งระเบิดเวลานี้ไว้ให้คนรุ่นใดรุ่นหนึ่งเป็นผู้รับผิดชอบเพียงลำพัง เพราะหน้าที่ของกองทุนประกันสังคม ไม่ใช่แค่การมีเงินกองไว้ในวันนี้ แต่คือการรักษาสัญญาที่จะดูแลพี่น้องคนทำงานไปจนถึงวันที่พวกเขาแก่เฒ่า ให้ได้บำนาญในจำนวนที่มากเพียงพอใช้ชีวิตได้อย่างมีศักดิ์ศรีด้วย” นายธนกร กล่าว

